Domain pensionsansprüche.de kaufen?
Wir ziehen mit dem Projekt
pensionsansprüche.de um.
Sind Sie am Kauf der Domain
pensionsansprüche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pensionsansprüche.de kaufen?
Was ist der Unterschied zwischen Fettuccine und Tagliatelle?
Der Hauptunterschied zwischen Fettuccine und Tagliatelle liegt in ihrer Breite. Fettuccine sind breiter als Tagliatelle und haben eine typische Breite von etwa 6-8 mm, während Tagliatelle normalerweise etwas schmaler sind, mit einer Breite von etwa 6-7 mm. Ein weiterer Unterschied liegt in der Herkunft der beiden Nudelsorten. Fettuccine stammen ursprünglich aus der Region Emilia-Romagna in Italien, während Tagliatelle aus der Region Abruzzen stammen. Geschmacklich sind die beiden Nudelsorten sehr ähnlich, da sie beide aus Hartweizengrieß und Wasser hergestellt werden. Sie eignen sich beide gut für Saucen mit reichhaltigen Aromen, wie zum Beispiel einer klassischen Bolognese oder einer cremigen Alfredo-Sauce. In der italienischen Küche werden Fettuccine oft mit schwereren Saucen wie Fleisch- oder Pilzsaucen serviert, während Tagliatelle häufig mit leichteren Saucen wie einer einfachen Tomatensauce oder Pesto kombiniert werden. **
Wie bereitet man klassische Nudelgerichte wie Spaghetti Bolognese oder Fettuccine Alfredo zu?
Für Spaghetti Bolognese brät man Hackfleisch an, fügt Zwiebeln, Knoblauch, Tomatenmark, Tomaten und Gewürze hinzu und lässt die Sauce köcheln. Die Nudeln kocht man al dente, mischt sie mit der Sauce und serviert sie mit Parmesan. Für Fettuccine Alfredo kocht man die Nudeln al dente, während man eine Sauce aus Butter, Sahne und Parmesan zubereitet. Die abgetropften Nudeln werden mit der Sauce vermischt und mit weiterem Parmesan bestreut serviert. **


Ähnliche Suchbegriffe für Fettuccine
Top-Angebote
Produkte zum Begriff Fettuccine:
-
KÜCHENPROF Pastaschneider FettuccineNudelschneider Fettuccine von Küchenprofi zur Herstellung von hausgemachten Fettuccine, konzipiert zum Schneiden von ausgerolltem Nudelteig in ca. 7 mm Streifen. Dieser manuelle Nudelschneider aus Hainbuche ist für den täglichen Einsatz in der heimischen Küche geeignet und hilft Ihnen, aus frischem Nudelteig gleichmäßige Fettuccine-Streifen herzustellen. Für hausgemachte Fettuccine Schneidet ausgerollten Nudelteig in ca. 7 mm Streifen Aus Hainbuche Manuelle Anwendung für die heimische Küche Einfaches Werkzeug, um frischen Nudelteig in saubere, gleichmäßige Fettuccine zu verwandeln.16,27 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
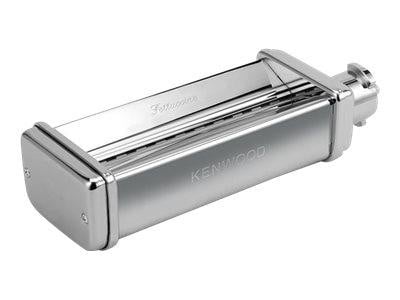
Kenwood KAX981ME Fettuccine-SchneideinsatzTeigwaren-Walze für Fettuccine mit 6,5mm Breite / Hochwertige Metall-Ausführung / passend für den Langsamlauf-Ausgang / für Chef, Chef XL, kMix, Chef Major, Chef Sense, Chef XL Sense und Cooking Chef79,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Pasta - Kichererbsen Soja Fettuccine 250gKichererbsen-Soja Fettuccine haben 80% weniger Carbs, 3x mehr Protein und fast die 10-fache Menge an Ballaststoffen als herkömmliche Weizennudeln. Diese Sorte zerfällt nach dem Kochen nicht und behält die schöne gelbliche Farbe. Ob Warm – gekocht oder gebraten – und Kalt im Salat – stets ein Genuss! Hinweise zur Handhabung und Lagerung: Schnell gekocht max. 4-5 Min. Trocken lagern, vor Licht und Wärme schützen.3,51 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Wie wirken sich Veränderungen im Rentenalter auf die Pensionsansprüche aus?
Veränderungen im Rentenalter können die Höhe der Pensionsansprüche beeinflussen, da sich die Anzahl der Beitragsjahre ändert. Ein späterer Renteneintritt kann zu höheren monatlichen Zahlungen führen, während ein früherer Eintritt zu niedrigeren Zahlungen führen kann. Es ist wichtig, die individuellen Auswirkungen auf die Pensionsansprüche sorgfältig zu prüfen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **


Wie kann man seine Rentenansprüche maximieren und rechtzeitig für das Rentenalter vorsorgen?
1. Frühzeitig mit der Altersvorsorge beginnen, um von Zinseszins-Effekten zu profitieren. 2. Regelmäßig in eine private Rentenversicherung oder andere Anlageformen investieren. 3. Sich über staatliche Förderungen wie Riester- oder Rürup-Rente informieren und nutzen. **
Wie kann man sein Altersguthaben optimal nutzen, um im Rentenalter finanziell abgesichert zu sein?
1. Regelmäßige Einzahlungen in die Altersvorsorge tätigen, um das Guthaben zu erhöhen. 2. Frühzeitig mit dem Sparen beginnen, um von Zinseszinseffekten zu profitieren. 3. Eine individuelle Beratung in Anspruch nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
Top-Angebote
Produkte zum Begriff Fettuccine:
-
Fettuccine - Edamame- & MungbohnenDie Fettuccine aus Edamame- und Mungbohnen sind glutenfrei. Sie sind kalorien- und fettarm und weisen einen hohen Gehalt an pflanzlichem Protein und Ballaststoffen auf. Sie passen damit zu einer gesunden Ernährungsweise. Hinweise zur Handhabung und Lagerung: Trocken lagern, vor Wärme schützen.3,58 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
KÜCHENPROF Pastaschneider FettuccineNudelschneider Fettuccine von Küchenprofi zur Herstellung von hausgemachten Fettuccine, konzipiert zum Schneiden von ausgerolltem Nudelteig in ca. 7 mm Streifen. Dieser manuelle Nudelschneider aus Hainbuche ist für den täglichen Einsatz in der heimischen Küche geeignet und hilft Ihnen, aus frischem Nudelteig gleichmäßige Fettuccine-Streifen herzustellen. Für hausgemachte Fettuccine Schneidet ausgerollten Nudelteig in ca. 7 mm Streifen Aus Hainbuche Manuelle Anwendung für die heimische Küche Einfaches Werkzeug, um frischen Nudelteig in saubere, gleichmäßige Fettuccine zu verwandeln.16,27 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kenwood KAX981ME Fettuccine-SchneideinsatzTeigwaren-Walze für Fettuccine mit 6,5mm Breite / Hochwertige Metall-Ausführung / passend für den Langsamlauf-Ausgang / für Chef, Chef XL, kMix, Chef Major, Chef Sense, Chef XL Sense und Cooking Chef79,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Fettuccine und Tagliatelle?
Der Hauptunterschied zwischen Fettuccine und Tagliatelle liegt in ihrer Breite. Fettuccine sind breiter als Tagliatelle und haben eine typische Breite von etwa 6-8 mm, während Tagliatelle normalerweise etwas schmaler sind, mit einer Breite von etwa 6-7 mm. Ein weiterer Unterschied liegt in der Herkunft der beiden Nudelsorten. Fettuccine stammen ursprünglich aus der Region Emilia-Romagna in Italien, während Tagliatelle aus der Region Abruzzen stammen. Geschmacklich sind die beiden Nudelsorten sehr ähnlich, da sie beide aus Hartweizengrieß und Wasser hergestellt werden. Sie eignen sich beide gut für Saucen mit reichhaltigen Aromen, wie zum Beispiel einer klassischen Bolognese oder einer cremigen Alfredo-Sauce. In der italienischen Küche werden Fettuccine oft mit schwereren Saucen wie Fleisch- oder Pilzsaucen serviert, während Tagliatelle häufig mit leichteren Saucen wie einer einfachen Tomatensauce oder Pesto kombiniert werden. **
-
Wie bereitet man klassische Nudelgerichte wie Spaghetti Bolognese oder Fettuccine Alfredo zu?
Für Spaghetti Bolognese brät man Hackfleisch an, fügt Zwiebeln, Knoblauch, Tomatenmark, Tomaten und Gewürze hinzu und lässt die Sauce köcheln. Die Nudeln kocht man al dente, mischt sie mit der Sauce und serviert sie mit Parmesan. Für Fettuccine Alfredo kocht man die Nudeln al dente, während man eine Sauce aus Butter, Sahne und Parmesan zubereitet. Die abgetropften Nudeln werden mit der Sauce vermischt und mit weiterem Parmesan bestreut serviert. **
-
Wie wirken sich Veränderungen im Rentenalter auf die Pensionsansprüche aus?
Veränderungen im Rentenalter können die Höhe der Pensionsansprüche beeinflussen, da sich die Anzahl der Beitragsjahre ändert. Ein späterer Renteneintritt kann zu höheren monatlichen Zahlungen führen, während ein früherer Eintritt zu niedrigeren Zahlungen führen kann. Es ist wichtig, die individuellen Auswirkungen auf die Pensionsansprüche sorgfältig zu prüfen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
Ähnliche Suchbegriffe für Fettuccine
-
Pasta - Kichererbsen Soja Fettuccine 250gKichererbsen-Soja Fettuccine haben 80% weniger Carbs, 3x mehr Protein und fast die 10-fache Menge an Ballaststoffen als herkömmliche Weizennudeln. Diese Sorte zerfällt nach dem Kochen nicht und behält die schöne gelbliche Farbe. Ob Warm – gekocht oder gebraten – und Kalt im Salat – stets ein Genuss! Hinweise zur Handhabung und Lagerung: Schnell gekocht max. 4-5 Min. Trocken lagern, vor Licht und Wärme schützen.3,51 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sein Altersguthaben effektiv verwalten und für die Zukunft planen, unabhängig davon, ob es sich um eine betriebliche Altersvorsorge, eine private Rentenversicherung oder andere Formen der Altersvorsorge handelt?
Um sein Altersguthaben effektiv zu verwalten und für die Zukunft zu planen, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld in die Altersvorsorge einzuzahlen. Zudem sollte man sich über die verschiedenen Formen der Altersvorsorge informieren und die für sich passende Option auswählen. Es ist ratsam, regelmäßig den aktuellen Stand des Altersguthabens zu überprüfen und gegebenenfalls Anpassungen vorzunehmen. Zudem kann es sinnvoll sein, professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Strategie für die Altersvorsorge zu entwickeln. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man seine Rentenansprüche maximieren und rechtzeitig für das Rentenalter vorsorgen?
1. Frühzeitig mit der Altersvorsorge beginnen, um von Zinseszins-Effekten zu profitieren. 2. Regelmäßig in eine private Rentenversicherung oder andere Anlageformen investieren. 3. Sich über staatliche Förderungen wie Riester- oder Rürup-Rente informieren und nutzen. **
-
Wie kann man sein Altersguthaben optimal nutzen, um im Rentenalter finanziell abgesichert zu sein?
1. Regelmäßige Einzahlungen in die Altersvorsorge tätigen, um das Guthaben zu erhöhen. 2. Frühzeitig mit dem Sparen beginnen, um von Zinseszinseffekten zu profitieren. 3. Eine individuelle Beratung in Anspruch nehmen, um die beste Strategie für die Altersvorsorge zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.